Table des matières4
Section element
Coordonnées, références, délais et contrôles bancaires : les étapes varient selon le type de virement et le statut de l’opérateur.
Déposer par virement : coordonnées, référence et délais
En France, les jeux de casino en ligne, comme les machines à sous, la roulette ou le blackjack, sont interdits. Les opérateurs agréés peuvent proposer en ligne des paris sportifs, des paris hippiques et du poker, mais pas des jeux de casino. L’Autorité Nationale des Jeux agit contre les sites qui ciblent le public français sans autorisation. Une page en français, un compte créé sans difficulté ou un virement accepté ne rendent donc pas une offre légale.
Cette distinction compte avant même de consulter la rubrique des paiements. Un site peut afficher le virement bancaire parmi ses moyens de dépôt et fournir des coordonnées : cela décrit son fonctionnement, pas une autorisation d’exercer en France. Les opérations avec une offre illégale ne garantissent ni le traitement fiable d’un paiement ni la restitution de fonds. En cas de litige avec une plateforme offshore, vous n’avez pas de recours auprès des autorités françaises. Prudence d’abord.
Ce que l’interface peut vous demander
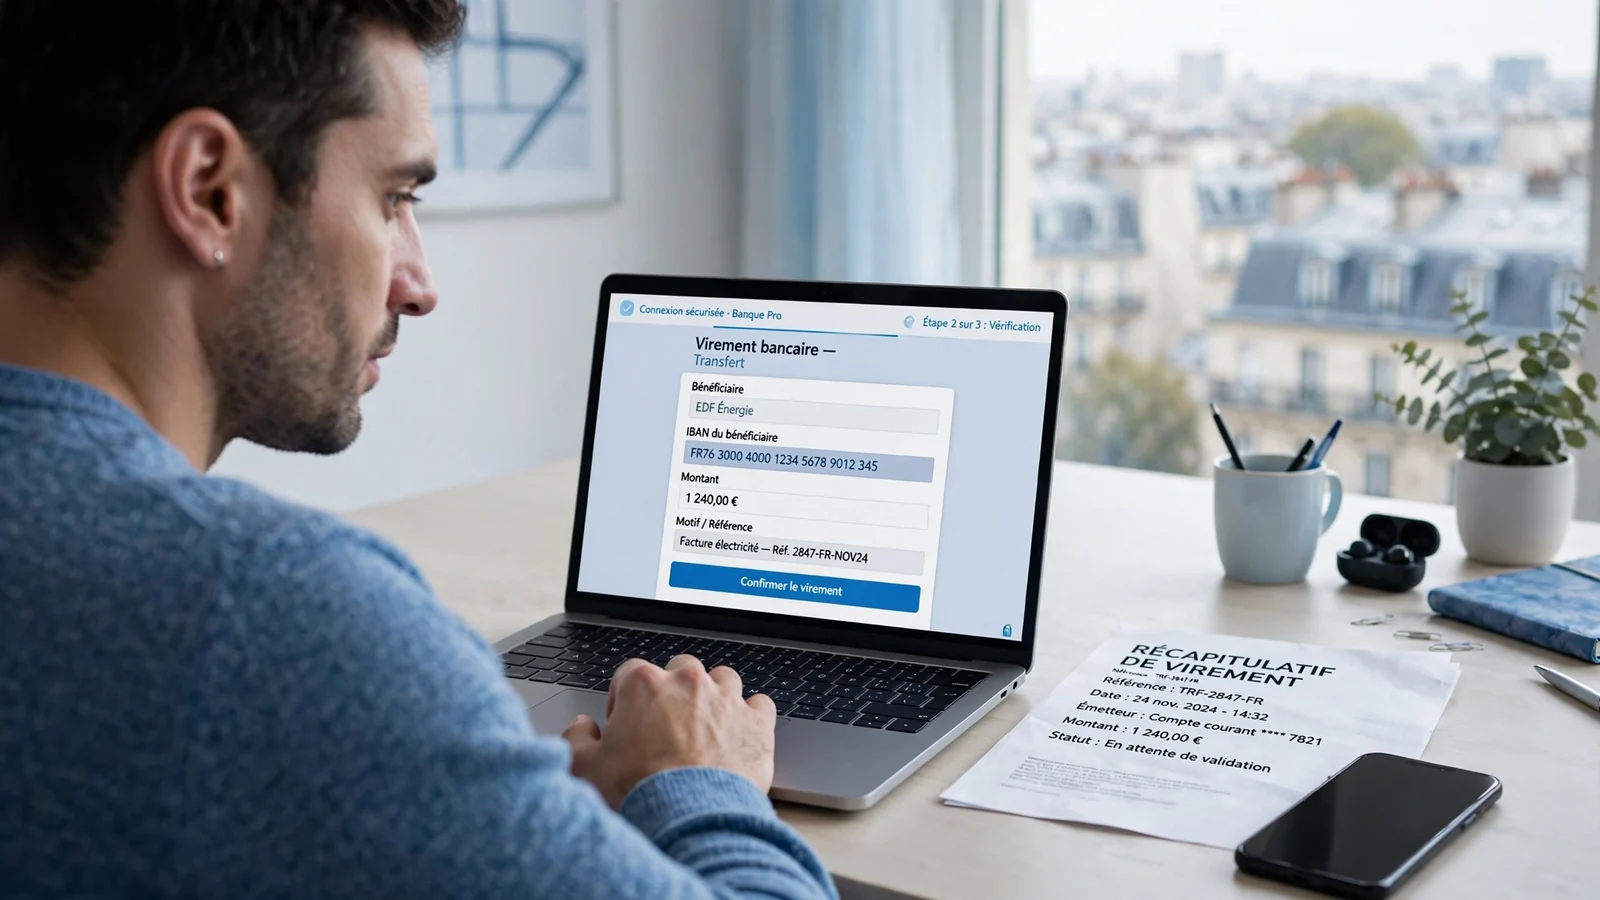
Sur un site qui propose cette option, le parcours indiqué commence dans la rubrique des dépôts : le joueur sélectionne le virement bancaire, puis consulte les coordonnées bancaires communiquées par l’opérateur. Celles-ci peuvent comprendre un IBAN et un code SWIFT/BIC. Il faut aussi relever la référence unique associée au dépôt. Ces informations sont propres au paiement affiché dans le compte joueur ; elles ne doivent pas être remplacées par des coordonnées trouvées ailleurs ou reprises d’une opération antérieure.
Pour choisir un site lié aux jeux d’argent en France, vérifiez que l’offre recherchée correspond bien à son cadre de licence. Le classement ci-dessous indique uniquement les catégories de licence ANJ connues et ne confirme ni la disponibilité d’un casino en ligne ni celle du virement bancaire.
1. Olybet
Licence: ANJ – paris sportifs Olybet figure dans cette sélection avec une licence ANJ pour les paris sportifs. Cette information ne permet pas de confirmer une offre de casino en ligne ou le virement bancaire.
2. Winamax
Licence: ANJ – paris sportifs, jeux de cercle Winamax dispose d’une licence ANJ pour les paris sportifs et les jeux de cercle. Ces catégories ne confirment pas la disponibilité d’un casino en ligne ni du virement bancaire.
3. Betsson
Licence: ANJ – paris sportifs Betsson figure dans cette sélection avec une licence ANJ pour les paris sportifs. Cette donnée ne permet pas de conclure à la disponibilité d’un casino en ligne ou du virement bancaire.
4. Bwin
Licence: ANJ – paris sportifs Bwin est indiqué avec une licence ANJ pour les paris sportifs. Cette information ne confirme ni une offre de casino en ligne ni la possibilité d’effectuer un virement bancaire.
5. DAZN Bet
Licence: ANJ – paris sportifs DAZN Bet figure dans cette sélection avec une licence ANJ pour les paris sportifs. Les informations disponibles ne permettent pas de confirmer une offre de casino en ligne ou le virement bancaire.
La référence est l’élément qui permet à l’opérateur de rattacher le transfert au bon compte joueur. Le champ pertinent est le motif du virement, parfois présenté par la banque sous un intitulé voisin. Si la référence n’y figure pas, l’opérateur peut ne pas identifier automatiquement le paiement ni créditer le compte comme prévu. Recopier chaque caractère avec attention relève donc du fonctionnement technique du transfert, sans rien changer au statut légal du site.
Le nom du titulaire du compte bancaire doit également correspondre à celui du titulaire du compte joueur. Les dépôts provenant du compte d’un tiers sont interdits. Cette exigence n’est pas une simple préférence d’interface : utiliser les coordonnées bancaires d’une autre personne peut empêcher le rapprochement du paiement et créer un problème supplémentaire. Ne communiquez pas les accès à votre espace bancaire à un opérateur ou à une personne qui prétend réaliser le virement à votre place.
Depuis votre banque, pas depuis le compte joueur
Lorsque l’on décrit le fonctionnement matériel d’un dépôt par virement, l’ordre est initié auprès de la banque. Vous pouvez le saisir dans votre espace bancaire en ligne ou vous rendre dans votre agence. La rubrique de paiement du site fournit les données à reprendre ; elle ne lance pas elle-même le transfert depuis votre compte. Avant toute confirmation bancaire, les coordonnées du bénéficiaire et le motif doivent être vérifiés.
Les intitulés diffèrent d’une banque à l’autre. Le motif peut apparaître dans un champ de communication destiné au bénéficiaire, tandis que l’IBAN et le code SWIFT/BIC se trouvent dans les informations du destinataire. Le point essentiel reste de placer la référence unique dans le champ prévu pour le motif, et non de la confondre avec le nom du bénéficiaire. Si l’application bancaire signale une incohérence ou si les coordonnées ne correspondent pas à celles affichées dans l’espace concerné, ne validez pas l’opération avant d’avoir clarifié la situation.
Cette description ne constitue pas une invitation à déposer sur un casino en ligne depuis la France. Les sites de casino en ligne y sont illégaux, et l’offre illégale ne garantit pas la fiabilité des opérations. Un paiement qui semble techniquement possible ne prouve ni que l’opérateur est autorisé ni que les fonds seront crédités ou remboursés. C’est une différence peu spectaculaire, mais décisive.
Le délai affiché et le délai bancaire
Le délai de crédit dépend du parcours entre l’ordre bancaire et son identification par le site. Les dépôts par virement sont présentés comme instantanés dans certains cas, ou traités en un jour ouvrable. Ce repère ne signifie pas que chaque transfert apparaît immédiatement : la banque doit exécuter l’ordre, puis le bénéficiaire doit associer le paiement au compte concerné grâce à la référence.
Un décalage entre ces étapes peut expliquer pourquoi un transfert visible côté bancaire n’apparaît pas encore dans un solde de jeu. Il ne faut pas répéter l’opération dans la précipitation : deux ordres peuvent entraîner deux débits, sans résoudre une référence mal saisie ou un problème de traitement. Gardez la confirmation bancaire et les informations de l’ordre. Si une transaction est en cours, vérifiez son statut auprès de votre banque plutôt que d’envoyer de nouveau des fonds.
Section element
Attention : Ne répétez pas l'opération de dépôt dans la précipitation si les fonds n'apparaissent pas immédiatement, car cela peut entraîner plusieurs débits sans résoudre le problème initial.
Les délais annoncés dans une interface ne remplacent pas ceux indiqués par la banque au moment de la validation. Ils peuvent aussi ne pas couvrir le temps nécessaire au rapprochement interne du paiement. Le virement bancaire n’est donc pas un bouton de crédit garanti, même lorsque le site le présente comme une méthode de dépôt rapide. Pour comparer les types de virements et leurs délais propres, il faut distinguer le mode de transfert lui-même du traitement effectué par le destinataire.
Vérifier avant toute opération
En France, le critère déterminant n’est pas la présence du virement bancaire dans une liste de moyens de paiement : c’est la légalité de l’offre. Or les jeux de casino en ligne sont interdits. La possibilité de choisir cette méthode ne transforme pas un casino en ligne en service autorisé. L’ANJ régule notamment les paris sportifs, les paris hippiques et le poker en ligne proposés par des opérateurs agréés, mais les jeux de casino en ligne ne font pas partie de cette offre autorisée.
Si une plateforme vous demande un virement, ne confondez donc pas précision des coordonnées et protection du joueur. Un IBAN, un code SWIFT/BIC, une référence unique ou un formulaire bien présenté attestent seulement que le site décrit une procédure de paiement. Ils ne prouvent pas que l’opérateur est autorisé à proposer des jeux de casino en France. Les offres illégales peuvent exposer à un non-paiement des gains ou au vol de données personnelles.
Les jeux d’argent sont interdits aux mineurs. Pour les activités de jeu autorisées, les opérateurs doivent prévenir le jeu excessif ou pathologique et informer les joueurs de la possibilité de s’auto-interdire. Cela ne rend pas légale une offre de casino en ligne interdite en France. Avant de transmettre des informations bancaires ou personnelles, tenez compte de cette limite et ne prenez pas l’acceptation technique d’un transfert pour une garantie de recours.
Virement SEPA, instantané ou international : quel délai et quel coût ?
En France, les jeux de casino en ligne, comme les machines à sous, la roulette ou le blackjack, sont interdits. Les offres autorisées en ligne se limitent aux paris sportifs, aux paris hippiques et au poker auprès d’opérateurs agréés. L’Autorité Nationale des Jeux (ANJ) agit contre les sites qui ciblent le public français sans autorisation. Une transaction acceptée ou une page en français ne rend pas une telle offre légale. La comparaison ci-dessous décrit donc les mécanismes bancaires, sans constituer une recommandation de jouer sur un casino en ligne.
Section element
Le choix d'un mode de virement dépend principalement de trois critères : la zone géographique, la devise utilisée et le délai de traitement souhaité.
Pour comparer les virements, trois critères comptent : la zone géographique, la devise et le délai de traitement. Un transfert en euros entre pays de l’espace SEPA ne suit pas nécessairement le même circuit qu’un paiement envoyé hors de cette zone ou dans une autre monnaie. Et la rapidité annoncée par la banque ne signifie pas forcément que le bénéficiaire confirme la réception au même instant.
Comparatif des modes de virement
| Type de virement | Zone et devise | Délai indiqué | Frais à considérer |
|---|---|---|---|
| SEPA standard | Espace SEPA, en euros | Traitement bancaire pouvant aller jusqu’à un jour ouvrable ; le transfert peut être annoncé sur un horizon d’un à deux jours ouvrables | Frais faibles, souvent nuls pour le virement SEPA standard |
| SEPA instantané | Espace SEPA, en euros | Quelques secondes, à toute heure | Dépend des conditions de la banque |
| International | Hors SEPA ou devise autre que l’euro | Environ trois à cinq jours | Frais bancaires possibles, notamment ceux d’intermédiaires, et éventuel coût de change |
Cette comparaison porte sur le circuit bancaire. Le délai total d’une opération dépend aussi de ce que le bénéficiaire doit faire avant de reconnaître le paiement. Un virement exécuté par la banque n’équivaut donc pas automatiquement à un solde crédité au même moment.
SEPA standard : un compromis entre coût et délai
L’espace SEPA rassemble trente-six pays et permet d’effectuer des virements en euros entre ses membres. Pour un transfert qui reste dans cette zone et dans cette devise, le circuit est généralement plus direct que celui d’un paiement international.
Cette différence entre délai de traitement et délai de réception explique pourquoi deux indications peuvent coexister sans se contredire nécessairement. La première décrit l’exécution du virement par le circuit bancaire ; la seconde peut correspondre au temps écoulé jusqu’à ce que le bénéficiaire puisse constater ou traiter l’arrivée des fonds. Pour comparer des annonces, vérifiez donc ce que le délai mesure plutôt que de retenir seulement le chiffre le plus court.
Le coût est l’autre avantage distinctif du SEPA standard : les frais annoncés pour ce type de virement sont minimes et l’opération est souvent gratuite. Les dépôts par virement bancaire sont également présentés comme gratuits du côté des sites de casino en ligne. Cela ne permet pas de conclure que chaque opération est sans frais pour le client : la tarification de la banque émettrice reste un critère à part. Une revue spécialisée relève des frais bancaires compris entre zéro et cinq euros par transaction. Cette indication dépend de la banque et ne doit pas être confondue avec un éventuel frais facturé par le site.
Pour évaluer le coût réel, il faut donc séparer les deux côtés de l’opération : les frais liés au service du bénéficiaire, puis ceux appliqués par la banque. Dans le cas d’un transfert SEPA en euros, le faible coût bancaire peut faire du virement standard un choix plus économique que la rapidité du mode instantané, si le délai supplémentaire convient. Le critère décisif est ici le coût, pas la vitesse.
SEPA instantané : la priorité à la rapidité
Le virement SEPA instantané vise un autre besoin : les fonds peuvent être transférés en quelques secondes, sans dépendre des horaires habituels de traitement, puisque le service fonctionne vingt-quatre heures sur vingt-quatre. Un nombre croissant de banques le propose. La disponibilité concrète dépend toutefois des établissements concernés : l’existence du service dans le paysage bancaire ne signifie pas que toutes les banques le proposent dans toutes les situations.
Son avantage comparatif est clair lorsque le délai prime sur le coût ou lorsque le calendrier rend le traitement standard moins pratique. Mais « instantané » décrit la transmission bancaire, et non nécessairement l’ensemble du parcours chez le bénéficiaire. Une confirmation ou une mise à jour du solde peut relever d’un traitement distinct. Pour cette raison, le mode instantané ne doit pas être interprété comme une garantie que toute opération sera visible et utilisable sans délai.
À faire
- Vérifier les conditions tarifaires de votre établissement bancaire
- Confirmer que les deux banques permettent le traitement instantané
À éviter
- Se baser uniquement sur l'annonce de gratuité du site de casino
- Confondre la transmission bancaire rapide avec la mise à jour immédiate du solde
Le coût doit aussi être apprécié d’après les conditions de la banque. Le fait que les dépôts soient présentés comme gratuits par les sites ne renseigne pas à lui seul sur les frais bancaires associés à chaque variante de virement. Si votre critère principal est le prix, consultez les conditions tarifaires de votre établissement ; si c’est la disponibilité immédiate du transfert, vérifiez plutôt que les deux banques permettent le traitement instantané. La rapidité ne suffit pas à comparer deux offres si les frais applicables diffèrent.
Virement international : davantage de délais et de frais possibles
Un transfert sortant de l’espace SEPA, ou libellé dans une devise autre que l’euro, relève d’un circuit international. Il est plus lent que les virements SEPA et peut demander trois à cinq jours. Le délai peut s’allonger lorsque plusieurs établissements participent au transfert. Certains paiements passent par le réseau SWIFT, et des banques intermédiaires peuvent alors retenir des frais.
Le coût est donc moins lisible que pour un transfert SEPA standard. Il peut inclure les frais de la banque émettrice, ceux d’un établissement intermédiaire et, si le paiement nécessite une conversion, le coût de change. Une revue spécialisée signale qu’un bénéficiaire situé hors de la zone euro peut occasionner des frais de conversion supplémentaires. Il s’agit d’un élément à vérifier pour l’opération concernée, et non d’un tarif uniforme applicable à tous les transferts.
La devise compte autant que la destination. Un paiement destiné à un établissement situé dans un pays SEPA mais libellé dans une autre monnaie ne se compare pas automatiquement à un virement en euros dans la même zone. Inversement, un transfert en euros vers un pays situé hors de l’espace SEPA ne devient pas, pour cette seule raison, un virement SEPA. Les frais et le circuit dépendent de ces paramètres.
Quel critère retenir ?
Si votre priorité est un coût bancaire limité et que vous pouvez attendre le traitement standard, le SEPA en euros présente l’avantage le plus net. Si la vitesse est déterminante et que les banques concernées proposent ce service, le virement SEPA instantané est le plus rapide. Pour un paiement hors de la zone SEPA ou dans une autre devise, prévoyez un circuit plus long et examinez les éventuels frais de change et d’intermédiaires. Aucun mode ne gagne sur tous les critères : le meilleur dépend de la priorité retenue.
Enfin, ces différences bancaires ne changent pas le cadre français. Les casinos en ligne sont illégaux en France, et l’offre provenant de sites non agréés ne garantit ni la fiabilité des opérations ni le paiement des gains ; les joueurs utilisant une plateforme offshore ne disposent pas de recours auprès des autorités françaises en cas de litige. 18+ | Jouez de manière responsable.
Retirer vos gains par virement : traitement, compte et vérification
En France, les jeux de casino en ligne, comme les machines à sous, la roulette ou le blackjack, sont interdits. Les offres de casino accessibles sur internet ne sont donc pas des services autorisés par l’Autorité Nationale des Jeux (ANJ). Une page en français, une inscription possible ou un virement accepté ne change rien à ce statut. La loi vise les opérateurs qui proposent des jeux d’argent sur le territoire, et l’ANJ agit contre les sites qui ciblent le public français sans autorisation.
Section element
Risque légal
Les casinos en ligne sont illégaux en France ; l'utilisation de plateformes offshore ne garantit ni le paiement des gains ni aucun recours auprès des autorités françaises.
Cette distinction compte particulièrement au moment d’un retrait. Un opérateur non autorisé peut afficher une procédure, demander des justificatifs ou annoncer un délai, mais ces indications ne vous donnent pas les garanties d’un service légal en France. Une offre illégale ne garantit pas le paiement des gains ni la protection des données personnelles. En cas de litige avec une plateforme offshore, vous ne disposez pas d’un recours auprès des autorités françaises comparable à celui prévu dans un marché autorisé.
Pour les paris sportifs, les paris hippiques et le poker en ligne, le cadre est différent : ces activités peuvent être proposées en France par des opérateurs agréés. Cela ne rend pas les jeux de casino légaux pour autant. Avant d’examiner les étapes de retrait affichées par un site, gardez donc le critère juridique en tête. Une procédure de paiement détaillée n’est pas une preuve d’autorisation.
Vérification d’identité avant le paiement
Les casinos en ligne demandent le plus souvent une vérification d’identité avant de traiter un retrait. Cette procédure, appelée KYC, consiste à rapprocher les informations du compte joueur des justificatifs transmis. L’opérateur peut ainsi chercher à confirmer que la personne qui demande le paiement est bien celle qui a ouvert le compte et que les informations fournies concordent.
Dans la procédure affichée par un site, la vérification intervient généralement avant le versement des gains, et non après leur arrivée sur votre compte bancaire. Le contrôle peut donc retarder le traitement annoncé si le compte n’a pas encore été vérifié ou si les documents transmis ne correspondent pas aux informations enregistrées. Il est préférable de lire les conditions affichées avant toute opération financière plutôt que de découvrir ces exigences au moment de réclamer un retrait.
La vérification demandée par une plateforme ne constitue toutefois pas une validation de sa légalité. Un site peut réclamer des données d’identité tout en proposant une activité interdite en France. Les risques ne se limitent pas à un délai supplémentaire : les offres de jeux provenant de sites non agréés peuvent exposer les joueurs au non-paiement des gains ou au vol de données personnelles. Ne transmettez pas vos documents au seul motif qu’un formulaire paraît complet ou professionnel.
Coordonnées du compte et cohérence du titulaire
Dans un formulaire de retrait par virement, l’opérateur demande le numéro du compte bancaire à créditer. Les informations doivent correspondre au titulaire du compte joueur. Un dépôt depuis le compte bancaire d’un tiers est interdit par les règles applicables au service : le compte utilisé doit appartenir à la personne inscrite. Cette exigence de cohérence concerne aussi le retrait, qui doit normalement revenir vers le compte ou le moyen ayant servi à alimenter le solde.
Cette règle limite les changements de destinataire en cours de parcours. Si le nom du titulaire du compte bancaire ne correspond pas à celui du compte joueur, le paiement peut être refusé ou soumis à des vérifications supplémentaires par la plateforme. Il ne faut pas considérer le compte d’un proche comme une solution de remplacement, même si celui-ci accepte de recevoir les fonds.
Le virement n’est pas nécessairement le moyen choisi pour restituer chaque somme. D’après les indications rapportées dans des évaluations spécialisées du secteur, de nombreux opérateurs remboursent d’abord sur le moyen de paiement initial la part correspondant au dépôt, puis utilisent le virement pour le solde des gains. Cette répartition explique pourquoi un retrait peut être fractionné entre plusieurs moyens, au lieu d’être envoyé intégralement sur le compte bancaire demandé.
Répartition des fonds lors du retrait
La part correspondant au dépôt initial est souvent remboursée via le moyen de paiement d'origine, tandis que le solde des gains restants est réglé par virement bancaire.
Il existe aussi une règle générale selon laquelle le retrait doit reprendre la méthode employée pour le dépôt. L’articulation peut alors se lire ainsi : la somme correspondant au dépôt retourne vers le moyen d’origine, tandis que les gains restants peuvent être réglés par virement selon la procédure prévue par l’opérateur. Les modalités exactes affichées par le site peuvent varier. Mais aucune de ces modalités ne transforme une offre de casino illégale en France en service autorisé.
Séparer le traitement du casino et le transit bancaire
Le délai total comporte deux phases distinctes. La première correspond au traitement interne de la demande : vérification du compte, examen du retrait et émission du paiement par l’opérateur. La seconde commence lorsque le virement a été envoyé et dépend du transit bancaire. Confondre ces étapes conduit souvent à attribuer à la banque un retard qui peut en réalité venir de la plateforme, ou inversement.
Des évaluations spécialisées du secteur rapportent, pour les retraits par virement, un traitement par l’opérateur de 24 à 48 heures, auquel s’ajouteraient 1 à 3 jours ouvrables de transit bancaire SEPA. Ce sont des délais indicatifs rapportés pour ce type de procédure, non une garantie de paiement. Un contrôle d’identité en attente, une demande incomplète ou les conditions de l’opérateur peuvent modifier le temps de traitement. Le transit bancaire ne commence qu’une fois le paiement effectivement émis.
Pour comprendre où en est une demande, distinguez donc son état dans l’espace joueur de l’arrivée effective des fonds. Une demande encore en examen n’a pas encore franchi la phase de traitement du casino. Un paiement indiqué comme envoyé relève ensuite du transit bancaire, même si le compte n’est pas encore crédité. Cette différence aide à décrire le problème, sans constituer un moyen d’accélérer le versement.
Les délais annoncés par une plateforme offshore doivent être lus avec prudence. Ils décrivent le fonctionnement que l’opérateur affirme appliquer ; ils ne garantissent ni que la demande aboutira ni que vous pourrez obtenir l’aide des autorités françaises en cas de blocage. Une promesse de délai reste une promesse. La banque peut afficher une opération en attente, mais elle ne peut pas confirmer à votre place que le site respecte ses engagements envers vous.
Lire les conditions sans confondre procédure et protection
Avant de saisir des coordonnées bancaires ou d’envoyer des justificatifs, repérez dans les conditions du site les règles concernant le titulaire du compte, la méthode de dépôt d’origine, la vérification d’identité et le traitement du retrait. Ces informations permettent de comprendre le parcours annoncé et ses éventuelles incohérences. Elles ne suffisent pas à établir que l’opérateur est autorisé à proposer des jeux de casino en France.
Le point déterminant reste le statut de l’offre. En France, l’ANJ encadre notamment les paris sportifs, les paris hippiques et le poker en ligne proposés par des opérateurs agréés ; les casinos en ligne ne font pas partie des activités autorisées. Les sites de casino qui visent le public français sans autorisation sont illégaux, et l’apparence d’une procédure bancaire ordonnée ne modifie pas cette situation.
N’envoyez pas d’argent ou de documents en supposant qu’un retrait ultérieur sera nécessairement possible. Les jeux d’argent sont interdits aux mineurs. Pour les adultes, la prudence consiste aussi à ne pas confondre une demande de KYC, un compte bancaire renseigné et un paiement annoncé avec une garantie de recours. Les opérateurs autorisés doivent prévenir le jeu excessif ou pathologique et informer les joueurs de la possibilité de s’auto-interdire ; une plateforme de casino illégale en France ne procure pas les mêmes protections. Dossier complet, garantie absente.
Section element
Points essentiels du retrait
- La vérification d'identité (KYC) est généralement requise avant tout paiement
- Le compte bancaire doit impérativement appartenir au titulaire du compte joueur
- Le délai total comprend le traitement interne de l'opérateur et le transit bancaire
- Une procédure de retrait organisée ne prouve pas la légalité du site en France
Montants, plafonds et blocages : les points à vérifier avant le virement
En France, le premier critère n’est pas le montant affiché dans une caisse de paiement : les jeux de casino en ligne, comme les machines à sous, la roulette ou le blackjack, sont interdits. L’Autorité Nationale des Jeux (ANJ) encadre notamment les paris sportifs, les paris hippiques et le poker en ligne, mais n’autorise pas les casinos en ligne. Un site accessible en français, ou qui accepte une transaction, n’est donc pas pour autant autorisé à proposer ces jeux en France. Il n’existe pas de plafond qui rende légale une opération avec un casino en ligne non autorisé.
Cette distinction compte aussi lorsque vous examinez les limites annoncées. Un montant maximal indiqué par un opérateur décrit une règle commerciale de son service, pas une autorisation d’exercer en France. De même, une banque peut accepter ou refuser un ordre sans que cette décision valide le statut du site. Avant de considérer les montants, vérifiez donc le cadre légal applicable : pour un casino en ligne, la prudence ne se résume pas à comparer les plafonds.
Le virement et les montants importants
Par rapport aux cartes bancaires et aux coupons prépayés, le virement bancaire permet généralement de transférer des sommes plus importantes. Ce critère peut le rendre intéressant sur le plan technique lorsqu’une transaction dépasse les possibilités d’un autre moyen de paiement. Il ne signifie toutefois ni que chaque banque autorise le montant souhaité, ni que chaque opérateur accepte le même dépôt. Les limites peuvent dépendre de plusieurs règles distinctes, qui ne doivent pas être confondues.
Il faut séparer le plafond fixé par le service de paiement, celui éventuellement appliqué par votre banque et les règles de montant affichées par l’opérateur. Une limite opérateur peut concerner un dépôt, une transaction ou le compte joueur. La limite bancaire, elle, peut relever de vos paramètres de compte ou d’un contrôle interne. Enfin, un montant minimum constitue un seuil d’accès : il indique la somme à partir de laquelle le moyen de paiement est proposé, et non la somme maximale que vous pouvez envoyer.
Le montant minimal par virement peut être plus élevé que celui proposé par les portefeuilles électroniques. Cette comparaison est rapportée dans une revue spécialisée, mais elle ne doit pas être transformée en règle générale : les conditions varient selon les services et peuvent évoluer. Le point utile pour vous est de lire le minimum associé au moyen de paiement concerné, plutôt que de supposer que le seuil affiché pour une carte ou un portefeuille s’applique aussi au virement.
Autre différence à garder à l’esprit : la somme que vous pouvez envoyer depuis votre compte bancaire n’est pas nécessairement celle que l’opérateur accepte de créditer. Il peut y avoir une limite propre au dépôt, même si votre banque permet un transfert plus élevé. À l’inverse, un plafond annoncé par un casino ne garantit pas que votre banque exécutera l’opération. Deux règles, deux décisions.
Des plafonds qui ne forment pas une norme
Des plafonds de virement de 15 000 € chez Betnjet et de 12 000 € chez RTbet ont été rapportés dans une revue spécialisée. Ces montants décrivent des conditions associées à ces opérateurs dans cette source ; ils ne constituent ni un plafond commun aux casinos, ni une référence applicable à tous les joueurs. Les limites peuvent être modifiées et doivent être considérées comme propres au service concerné, non comme un droit de déposer jusqu’à la somme indiquée.
Betnjet
Plafond de virement rapporté jusqu'à 15 000 €.
RTbet
Plafond de virement rapporté jusqu'à 12 000 €.
La comparaison est donc plus utile lorsqu’elle porte sur la règle précise que sur le chiffre isolé. Vérifiez si le plafond concerne chaque transaction ou une période donnée, s’il s’applique à tous les moyens de paiement et s’il dépend du statut du compte. Si ces conditions ne sont pas clairement exposées, le nombre seul ne permet pas de savoir quelle somme sera effectivement acceptée. Un plafond élevé peut sembler avantageux, mais il n’efface ni les restrictions de la banque ni les risques liés à une offre illégale.
Pour un dépôt, le compte bancaire doit appartenir au titulaire du compte joueur. Les transferts provenant du compte d’un tiers sont interdits. Cette exigence est distincte du plafond : même une somme inférieure à la limite annoncée peut poser problème si le compte émetteur n’est pas au nom du joueur. Ne cherchez pas à contourner cette règle en utilisant les coordonnées bancaires d’un proche. Dans le contexte d’un site non autorisé en France, l’absence de garanties fiables ajoute un risque supplémentaire, notamment concernant le traitement des fonds et des données personnelles.
Quand la banque bloque le transfert
Certaines banques se montrent plus prudentes à l’égard des virements liés aux sites de jeux et peuvent les bloquer. Ce comportement est signalé dans une revue spécialisée ; il ne permet pas de conclure que toutes les banques appliquent la même politique. Un refus peut donc venir d’un contrôle bancaire, indépendamment du montant maximal indiqué sur le site. Il n’est pas possible de déduire de l’acceptation d’un ordre par votre banque que le destinataire est autorisé à proposer des jeux en France.
Si votre banque refuse l’opération, évitez de multiplier les tentatives ou de fractionner la somme pour contourner le blocage. Le fractionnement ne change pas le statut du site et ne garantit pas que les transferts seront acceptés. Le refus est une information à prendre au sérieux, pas une invitation à chercher un autre chemin de paiement. Pour comprendre la décision, adressez-vous à votre banque par ses canaux habituels ; ne communiquez pas vos identifiants bancaires à un tiers qui prétendrait débloquer le virement.
Il faut aussi distinguer un refus bancaire d’un plafond de compte. Le premier empêche une opération selon les contrôles appliqués par la banque ; le second limite le montant autorisé dans certaines conditions. Les règles précises sont propres à votre établissement et à votre compte. Les conditions affichées par un opérateur ne peuvent pas les remplacer. Pour un virement légitime, retenez uniquement les limites que votre banque vous confirme directement, sans interpréter une page de paiement comme une garantie d’exécution.
Lire les frais sans confondre les acteurs
Les frais éventuels et le montant transférable sont deux critères séparés. Une revue spécialisée a relevé des casinos de son classement affichant des frais de virement de 0 %. Cette observation concerne les services recensés dans cette revue ; elle ne prouve pas que tout virement bancaire est gratuit. Votre banque peut appliquer ses propres conditions, et les frais éventuellement annoncés par un opérateur ne décrivent pas nécessairement l’ensemble du coût de l’opération.
C’est pourquoi une comparaison sérieuse doit regarder séparément le minimum de dépôt, le plafond de l’opérateur, le plafond bancaire et les frais indiqués par chaque partie. Si l’un de ces éléments manque ou reste ambigu, le montant affiché ne suffit pas à évaluer la transaction. Le meilleur critère dépend du besoin : la capacité à transférer une somme importante ne compense pas un blocage bancaire, et un dépôt sans frais annoncés ne rend pas licite un casino en ligne en France.
En résumé pratique, les plafonds rapportés pour certains opérateurs sont des conditions particulières, pas des normes de marché. Les seuils minimaux peuvent également différer selon le moyen de paiement, tandis que les banques peuvent appliquer leurs propres contrôles ou refuser certains transferts. Mais le point décisif reste juridique : les casinos en ligne sont illégaux en France, et les joueurs utilisant une plateforme offshore ne disposent pas de recours auprès des autorités françaises en cas de litige. Une transaction acceptée n’est pas une autorisation.
Section element
Y a-t-il des frais pour les virements bancaires sur un casino en ligne ?
Les dépôts par virement sont généralement gratuits sur les sites concernés. Votre banque peut toutefois facturer le transfert, avec des frais pouvant aller de 0 à 5 € ; un virement hors zone euro peut aussi entraîner des frais de change.
Quels sont les avantages des virements bancaires par rapport aux autres méthodes ?
Un virement bancaire permet généralement de transférer des montants plus élevés qu’une carte ou un coupon prépayé. En zone SEPA, les transferts en euros sont rapides et peu coûteux, et le virement instantané peut être exécuté en quelques secondes si votre banque le propose.
Le virement bancaire est-il disponible pour les joueurs français ?
Un site peut proposer le virement aux joueurs français, mais cela ne rend pas son offre légale. En France, les jeux de casino en ligne comme les machines à sous, la roulette et le blackjack sont interdits ; l’ANJ régule notamment les paris sportifs, les paris hippiques et le poker en ligne.
Virement SEPA ou SWIFT : lequel utilise votre casino ?
Pour un transfert en euros dans l’espace SEPA, le virement SEPA est généralement rapide et peu coûteux. Un transfert international hors SEPA ou dans une autre devise peut passer par SWIFT et entraîner davantage de délais et de frais ; vérifiez les coordonnées affichées pour le paiement, notamment l’IBAN et le code SWIFT/BIC.
Les paiements par virement bancaire sont-ils rapides ?
Un virement SEPA standard est traité en un jour ouvrable maximum, tandis qu’un virement SEPA instantané peut arriver en quelques secondes, 24 heures sur 24, si les banques le proposent. Le crédit sur le compte dépend aussi du rapprochement du paiement par le destinataire ; les transferts internationaux peuvent prendre 3 à 5 jours.